La Federación Regional de Asociaciones Vecinales de Madrid (FRAVM) ha presentado cinco alegaciones al proyecto de modificación de la Ordenanza Fiscal reguladora del Impuesto sobre Bienes Inmuebles (IBI) para 2027, aprobado por la Junta de Gobierno del Ayuntamiento de Madrid el 15 de octubre. La organización vecinal se opone a la rebaja general del impuesto planteada por el equipo de gobierno municipal y propone emplear este tributo para hacer frente a la crisis de acceso a la vivienda y redistribuir la carga fiscal.
El proyecto municipal contempla dos modificaciones: reducir el tipo general de los inmuebles urbanos del 0,414 % al 0,40 % —el mínimo fijado en el artículo 72.1 de la Ley de Haciendas Locales— y concretar las bonificaciones por instalaciones de energía solar, en especial en el autoconsumo individual y compartido.
Crítica a la rebaja general y petición de progresividad fiscal
La FRAVM admite que la reducción del tipo general responde a un compromiso del programa electoral del actual gobierno municipal, pero sostiene que carece de justificación desde los principios de justicia tributaria, capacidad económica y progresividad recogidos en el artículo 31.1 de la Constitución. Al tratarse de un recorte proporcional, el ahorro en euros crece a medida que sube la base liquidable del inmueble —14 euros al año por cada 100.000 euros de base—, de modo que los propietarios de viviendas de mayor valor obtienen el mayor beneficio con independencia de su capacidad económica.
La federación advierte además de que la medida merma los ingresos del consistorio en plena crisis de acceso a la vivienda, cuando se precisan recursos para los servicios públicos, las políticas habitacionales y la corrección de los desequilibrios sociales y territoriales. En su escrito, la FRAVM señala que «el cumplimiento de un compromiso electoral de reducción de impuestos no puede prevalecer, sin una justificación económica y distributiva suficiente, sobre los objetivos de justicia tributaria, suficiencia financiera y sostenimiento de los servicios públicos».
Por ello, solicita mantener el tipo general en el 0,414 % y que el Ayuntamiento impulse ante el Gobierno de España y las Cortes Generales una reforma de la Ley de Haciendas Locales para instaurar un IBI progresivo, con tipos diferenciados según tramos de valor catastral, capacidad económica y concentración de patrimonio inmobiliario, citando como precedente una iniciativa aprobada por la Comisión de Economía y Hacienda del Ayuntamiento de Barcelona. Asimismo, recuerda que en sus alegaciones a la tasa de residuos ya advirtió de que esta rebaja no garantiza compensar el nuevo recibo de basuras, no llega necesariamente a quienes viven de alquiler y no sustituye a las ayudas a los hogares con mayores dificultades.
Recargo a la vivienda vacía y pisos turísticos
La FRAVM califica de «especialmente grave» que el consistorio no haya fijado hasta ahora ningún recargo del IBI sobre las viviendas desocupadas de forma permanente, pese a que la legislación estatal otorga esa facultad. Según detalla, la Ley 12/2023, por el derecho a la vivienda, y el Real Decreto-ley 29/2026, de 6 de octubre —ya convalidado por la Diputación Permanente del Congreso—, regulan este recargo en el artículo 72.4 bis de la Ley de Haciendas Locales.
En municipios no declarados zona de mercado residencial tensionado, como Madrid, la normativa permite aplicar un recargo de hasta el 50 % de la cuota líquida a las viviendas vacías de manera continuada y sin causa justificada durante más de dos años cuando pertenezcan a propietarios con cuatro o más inmuebles residenciales. Ese recargo puede alcanzar el 100 % si la desocupación supera los tres años y sumar hasta 50 puntos adicionales al acumular viviendas vacías en el mismo municipio. La FRAVM propone incorporar esta medida a la ordenanza —eximiendo supuestos como viviendas en ruina o en obras, heredadas en los dos años posteriores al fallecimiento del titular, de personas en residencias de mayores o al cuidado de un familiar dependiente, y las arrendadas—, al considerar que no aplicarla supone «renunciar injustificadamente a un instrumento fiscal que permitiría desincentivar la retención de viviendas fuera de su utilización residencial efectiva» y contrastándolo con el recargo del 50 % que ya figura en la ordenanza fiscal de Barcelona.
En cuanto a los pisos de uso turístico, la organización señala que el nuevo artículo 72.4 ter de la Ley de Haciendas Locales, incorporado por el Real Decreto-ley 29/2026, habilita un recargo de hasta el 50 % sobre estos inmuebles —ampliable hasta el 100 % si el titular posee dos o más y hasta el 150 % si cuenta con cuatro o más—, pero únicamente en zonas de mercado residencial tensionado. A su juicio, la negativa del Gobierno de la Comunidad de Madrid a declarar estas zonas, sumada a la falta de respuesta del Gobierno municipal, impide al Ayuntamiento utilizar esta herramienta fiscal para gravar la explotación turística del parque residencial, por lo que pide que inste formalmente al Ejecutivo autonómico a declarar como tensionadas las zonas de la capital que cumplan los requisitos de la Ley 12/2023.
Bonificaciones a la vivienda protegida, familias numerosas, hogares vulnerables y entidades sociales
En materia de vivienda protegida y asequible, la FRAVM plantea ampliar las bonificaciones de las viviendas de protección oficial a un 50 % durante los tres años posteriores a su calificación definitiva, seguida de reducciones del 50 %, el 30 % y el 10 % en los años cuarto, quinto y sexto, o bien, como alternativa para titulares con renta familiar inferior a tres veces el IPREM que residan en ellas, bonificaciones del 20 %, el 40 % y el 50 % a partir del quinto año hasta completar diez desde la calificación. Además, solicita aplicar la bonificación del 95 % prevista en el artículo 74.6 de la Ley de Haciendas Locales a las viviendas de alquiler con renta limitada gestionadas por la Empresa Municipal de la Vivienda y Suelo (EMVS), otras entidades públicas o promotores privados en colaboración público-privada, así como —previa declaración de especial interés municipal por el Pleno— a las viviendas cooperativas en cesión de uso y a las gestionadas por entidades sin ánimo de lucro de iniciativa social.
Respecto a las familias numerosas, la federación propone vincular la bonificación a la renta familiar y no solo al valor catastral: del 90 % para rentas de hasta 25.200 euros anuales, descendiendo de forma progresiva hasta el 5 % en categoría general y el 10 % en especial para rentas de entre 75.601 y 84.000 euros, y equiparando a categoría especial a las familias numerosas con algún miembro a cargo con discapacidad superior al 33 %. Para los hogares con menores recursos, plantea un programa municipal de ayudas que cubra al menos el 50 % del IBI de la vivienda habitual dirigido a pensionistas, personas desempleadas, perceptores del Ingreso Mínimo Vital, víctimas de violencia de género y familias monoparentales con renta inferior a tres veces el IPREM, impulsado de forma conjunta por las áreas de Economía, Innovación y Hacienda y de Políticas Sociales, Familia e Igualdad al tratarse de una ayuda social y no de un beneficio fiscal sujeto a habilitación legal. Por último, pide una bonificación del 95 % para las sedes de colectivos y entidades sociales reconocidos de interés público municipal —como asociaciones vecinales, AMPA u ONG— y reclama que todas estas propuestas se integren antes de la aprobación definitiva de la ordenanza.
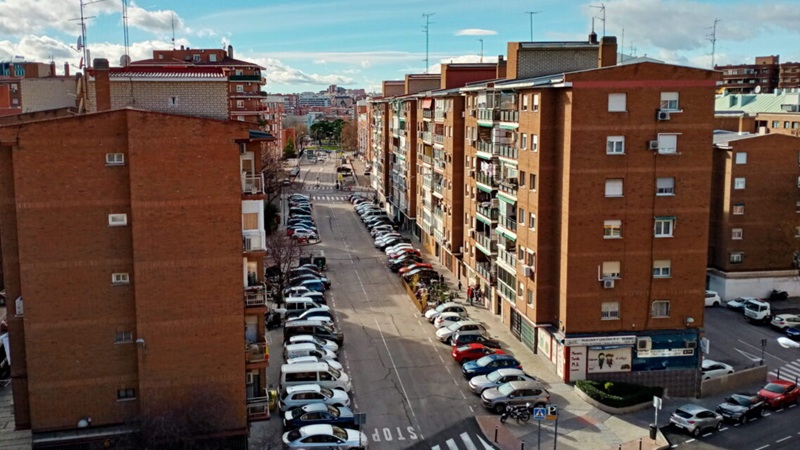
Foto: FRAVM.
